

ФПСИ "Будущее Камчатки"19.09.2025
Благодарственное письмо ФПСИ "Будущее Камчатки" 

Финансовый анализ предприятия
14.11.2026Содержание
- Что такое финансовый анализ
- Отличия финансового анализа от управленческого
- Для чего нужно проводить финансовый анализ
- Цели и задачи финансового анализа
- Виды финансового анализа
- Методики финансового анализа
- Показатели финансового анализа
- Источники данных для финансового анализа
- Этапы проведения финансового анализа
- Как применять результаты анализа
- Заключение
В современных быстро меняющихся рыночных реалиях бизнесу жизненно необходимо своевременно выявлять скрытые финансовые риски и находиться нереализованные внутренние резервы. Многие руководители сталкиваются с классическим парадоксом: выручка стабильно растет, отдел продаж регулярно выполняет KPI, производственные мощности работают на полную мощность, однако на счетах компании систематически не хватает средств для своевременных расчетов или выплаты дивидендов учредителям.
В таких ситуациях одного взгляда на остатки расчетных счетов недостаточно. Требуется глубокий, научно обоснованный финансовый анализ предприятия, который позволяет заглянуть внутрь стандартной отчетности, оценить реальную рентабельность капитала, выявить кассовые разрывы на стадии их зарождения и разработать меры защиты от банкротства.
Что такое финансовый анализ
По экономической сути финансовый анализ предприятия представляет собой комплексный процесс исследования имущественного положения, структуры капитала, платежеспособности и операционной эффективности компании. Изучение состояния дел в компании через применение научных методик проводится с целью выработки объективной картины ее текущего состояния и перспектив развития.
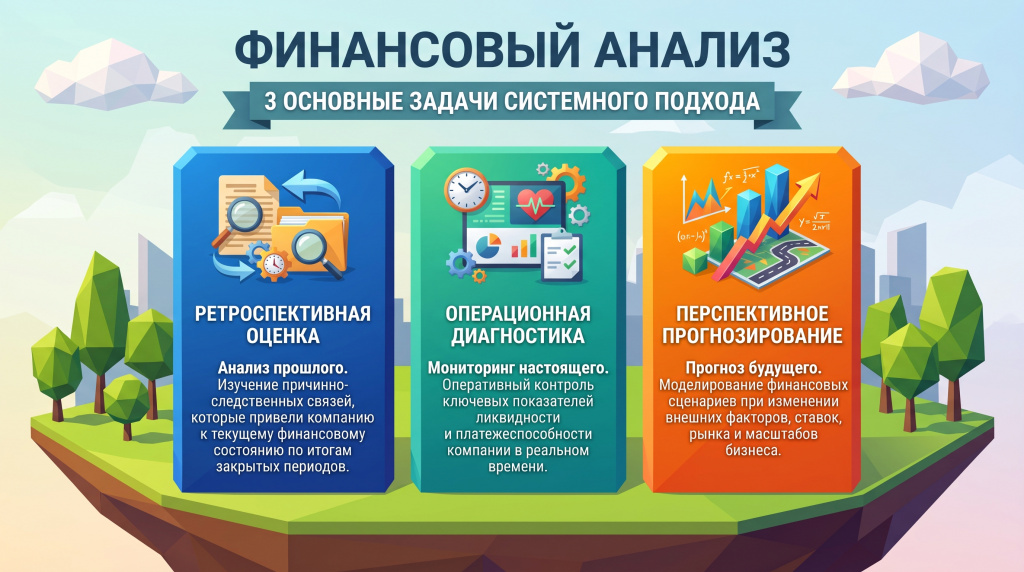
В основе аналитической работы лежит трансформация первичных учетных регистров в понятные взаимосвязанные относительные и абсолютные финансовые показатели.
Отличия финансового анализа от управленческого
В среде топ-менеджеров и владельцев бизнеса термины «финансовый анализ» и «управленческий учет» нередко воспринимаются как взаимозаменяемые синонимы. Однако с методологической и профессиональной точки зрения между ними существуют четкие структурные границы.
| Параметр сравнения | Финансовый анализ | Управленческий учет |
| Нормативная база | Регламентирован национальными (ФСБУ) и международными (МСФО) стандартами | Методология формируется под нужды руководства |
| Кто использует | Внешние и внутренние пользователи (банки, ФНС, инвесторы, собственники) | Внутренний круг топ-менеджеров и лиц, принимающих решения |
| Степень открытости | Публичный характер (официальная бухгалтерская отчетность организаций) | Строгая коммерческая тайна |
| Периодичность | Установлена нормативно – квартал, полугодие, финансовый год | На усмотрение организации: ежедневно, еженедельно, по запросу |
| Объект оценки | Юридическое лицо в целом или консолидированная группа | Отдельные бизнес-единицы, проекты, товарные группы, процессы |
| Показатели измерения | Только денежный эквивалент | Комбинация стоимостных, натуральных и трудовых показателей |
В то время как управленческий контур направлен на контроль затрат конкретных производственных линий или оценку маржинальности отдельных контрактов, внешний финансовый срез призван подтвердить устойчивость компании перед внешним финансовым миром.
Для чего нужно проводить финансовый анализ
Регулярный профессиональный анализ финансовой деятельности необходим широкому спектру заинтересованных лиц, преследующих собственные экономические интересы:
- Собственникам и учредителям: для контроля за сохранностью вложенного капитала, оценки прибыльности инвестиций, оценки реальной рыночной стоимости бизнеса. Аудит финансового состояния служит надежным инструментом корпоративного контроля, помогает выявить искусственное завышение финансового результата ради получения годовых бонусов, вывод ликвидных средств через необоснованные авансы аффилированным структурам и накопление токсичной кредиторской задолженности.
- Высшему менеджменту: для взаимоувязки коммерческих планов с ресурсами компании, оптимизации политики управления запасами и предотвращения дефицита ликвидности. Антикризисное моделирование и профилактика банкротства позволяют выявить негативные симптомы просрочек по платежам из анализа коэффициентов оборачиваемости и автономии за 9–12 месяцев до наступления критической точки, предоставляя собственникам коридор возможностей для реструктуризации кредитного портфеля и санации активов.
- Кредитным организациям: для анализа кредитных заявок, согласовании овердрафтов, лизинговых программ и определении индивидуального ковенантного пакета. Независимое аудиторское заключение исключает двоякое толкование отчетности, подтверждает платежеспособность заемщика и позволяет согласовать снижение процентной ставки
- Потенциальным инвесторам: в процедурах предварительной оценки для расчета справедливого дисконтированного денежного потока. Качественный финансовый анализ предприятия позволяет заблаговременно выявить и нейтрализовать уязвимые зоны баланса: корректно начислить резервы по сомнительным долгам, подтвердить экономическую обоснованность капитальных затрат и обосновать реальный показатель чистой прибыли.
- Контрагентам (поставщикам и покупателям): для оценки коммерческих рисков при предоставлении товарных кредитов или отсрочек платежа. Диагностика отчетности партнера защищает компанию от риска потери ликвидности и последующих претензий налоговых органов в части проявления должной коммерческой осмотрительности.
Цели и задачи финансового анализа
Стратегическая цель финансового анализа предприятия заключается в формировании всестороннего, документально подтвержденного и объективного заключения о текущем положении компании и принятии стратегических управленческих решений.
Для реализации этой цели последовательно решаются следующие задачи:
- Выявление изменений в составе и динамике активов, оценка эффективности управления оборотным и внеоборотным капиталом;
- Экспертиза достаточности собственного капитала и выявление зависимости от заемных средств;
- Комплексная оценка абсолютной, быстрой и текущей ликвидности активов;
- Проверка соответствия срочности обязательств и ликвидности обеспечивающих их активов;
- Изучение факторов формирования чистой прибыли, маржинальности продаж и отдачи на вложенный капитал;
- Оценка эффективности управления операционным циклом, дебиторской и кредиторской задолженностью;
- Стресс-тестирование структуры баланса на предмет устойчивости к макроэкономическим шокам;
- Моделирование вероятности дефолта с использованием признанных актуарных моделей.
Виды финансового анализа
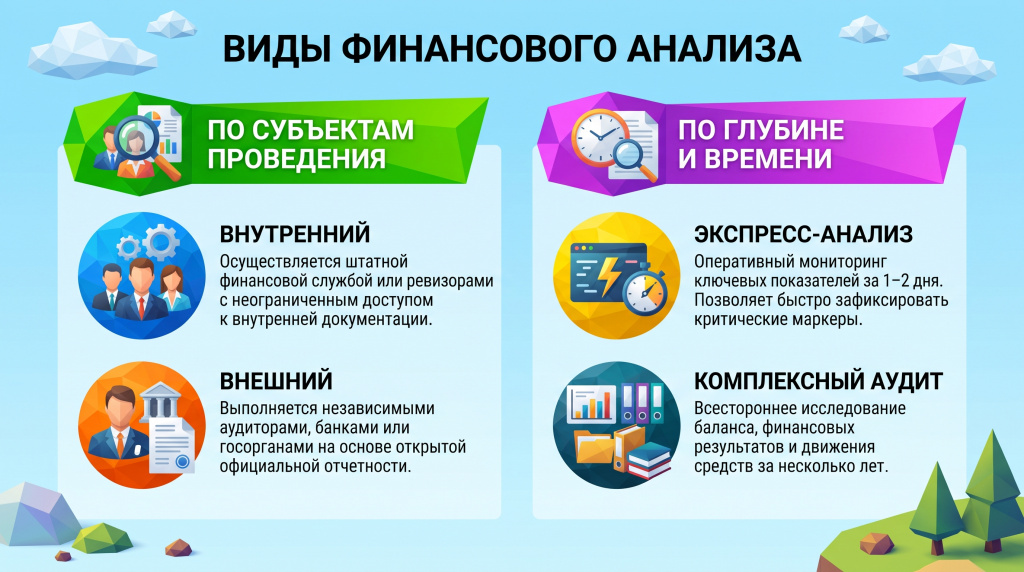
В аудиторской и консалтинговой практике финансовый мониторинг классифицируется по нескольким признакам:
Методики финансового анализа
- Горизонтальный (динамический) анализ: расчет абсолютных и относительных отклонений статей отчетности за несколько отчетных периодов. Показывает динамику и сезонность продаж, прибыли и себестоимости.
- Вертикальный (структурный) анализ: определение удельного веса каждой статьи в общем итоге баланса для понимания долей капитала и активов. Помогает увидеть удельный вес частей баланса, оценить денежные потоки от операционной, финансовой и инвестиционной деятельности.
- Трендовый анализ: сопоставление показателей каждого периода с базисным годом для выявления долгосрочных паттернов развития бизнеса. На основе полученных данных строятся прогнозные тенденции.
- Сравнительный (пространственный) анализ: сопоставление параметров компании с отраслевыми средними данными или показателями прямых конкурентов, а также сопоставление плановых и фактических значений, в том числе в разрезе отдельных подразделений.
- Факторный анализ: расчет математического веса отдельных факторов на итоговый показатель. Во внимание принимаются внешние обстоятельства в виде изменений в законах, в социальных условиях в регионах присутствия, рост или снижение цен на ресурсы и сырье.
Показатели финансового анализа
Для изучения текущего положения организации применяются классические группы расчетных коэффициентов и математических моделей. Эти показатели признаны самыми важными для понимания платежеспособности компании.
1. Оценка ликвидности и платежеспособности
Ликвидность отражает способность предприятия конвертировать активы в денежную форму для погашения текущих обязательств.
- Коэффициент абсолютной ликвидности:
K_al = (Денежные средства + Краткосрочные финансовые вложения)\Краткосрочные обязательства
Нормативный ориентир: 0,2. Демонстрирует, какая доля краткосрочных долгов может быть погашена немедленно. - Коэффициент срочной (быстрой) ликвидности:
K_ql = (Денежные средства + Краткосрочные вложения + Краткосрочная дебиторская задолженность)\Краткосрочные обязательства
Нормативный ориентир: 0,7 - 1,0. - Коэффициент текущей ликвидности:
K_cr = Оборотные активы\Краткосрочные обязательства
Нормативный ориентир: $1,5 - 2,0. Показывает общую обеспеченность предприятия оборотным капиталом для ведения операционной деятельности.
2. Оценка финансовой устойчивости
Показывает степень независимости компании от внешних заемных источников и запас прочности при колебаниях конъюнктуры.
- Коэффициент автономии (независимости):
K_aut = Собственный капитал\Валюта баланса (Всего активов)
Оптимальный диапазон: 0,5 - 0,7. Если значение падает ниже 0,4, компания входит в зону финансовой уязвимости. - Коэффициент финансового левериджа (плечо финансового рычага):
K_fl = Заемный капитал\Собственный капитал
Отражает, сколько рублей заемных средств привлечено на один рубль собственных источников финансирования. - Коэффициент обеспеченности собственными оборотными средствами:
K_sos = (Собственный капитал -Внеоборотные активы)\Оборотные активы
Критический порог: 0,1. Отрицательное значение указывает на то, что за счет заемных средств профинансированы не только текущие запасы, но и часть основных средств.
3. Анализ деловой активности (оборачиваемости)
Определяет скорость трансформации активов компании в денежные поступления.
- Оборачиваемость дебиторской задолженности (в днях):
DSO =Средняя дебиторская задолженность * 365\Выручка - Оборачиваемость запасов (в днях):
DIO = Средняя стоимость запасов* 365\Себестоимость продаж - Оборачиваемость кредиторской задолженности (в днях):
DPO = Средняя кредиторская задолженность* 365\Себестоимость или объем закупок - Операционный цикл:
Операционный цикл = DSO + DIO - Финансовый цикл (Cash Conversion Cycle):
CCC = DSO + DIO - DPO
Показывает, сколько дней денежные средства компании заморожены в производственно-сбытовом процессе до момента поступления оплаты от покупателей.
4. Оценка рентабельности
Позволяет определить, насколько финансово оправдано функционирование предприятия в контексте отдачи на вложенные ресурсы.
- Рентабельность продаж (Return on Sales, ROS):
ROS = Прибыль от продаж \Выручка*100% - Рентабельность активов (Return on Assets, ROA):
ROA = Чистая прибыль\Среднегодовая стоимость активов*100% - Рентабельность собственного капитала (Return on Equity, ROE):
ROE = Чистая прибыль\Среднегодовая стоимость собственного капитала*100%
Для детальной декомпозиции ROE традиционно применяется трехфакторная модель DuPont:
ROE = Чистая прибыль\Выручка * Выручка\Активы * Активы\Собственный капитал
Данная формула наглядно демонстрирует, за счет чего формируется акционерная доходность: благодаря высокой марже продукта, интенсивной оборачиваемости активов или привлечению заемных средств.
Источники данных для финансового анализа
Достоверность аналитического отчета напрямую зависит от чистоты входящей информации. Базовым фундаментом выступает официальная финансовая отчетность организации:
- Бухгалтерский баланс (Форма № 1): срез имущественного состояния на фиксированную дату. Отражает, чем владеет предприятие и за счет каких источников эти активы профинансированы.
- Отчет о финансовых результатах (Форма № 2): динамика доходов, производственных и операционных расходов, позволяющая оценить структуру формирования прибыли за отчетный период.
- Отчет об изменениях капитала (Форма № 3): детализация движения уставного, добавочного и резервного капитала, а также динамика нераспределенной прибыли.
- Отчет о движении денежных средств (Форма № 4): раскрывает фактические денежные потоки в разрезе операционной, инвестиционной и финансовой деятельности.
- Пояснения к бухгалтерскому балансу и отчету о финансовых результатах: детальные расшифровки дебиторской и кредиторской задолженности, нематериальных активов, основных средств и оценочных обязательств.
В условиях комплексного аудита задействуются также данные из базы 1С, специализированные управленческие модули, аналитические регистры бухгалтерского учета, оборотно-сальдовые ведомости по счетам, данные налоговых деклараций и результаты последней инвентаризации активов.
Этапы проведения финансового анализа
Подробный и всесторонний финансовый анализ предприятия реализуется поэтапно в строгой методологической последовательности:
Этап 1. Подготовительный этап
- Формирование исходной информационной базы за анализируемый период (рекомендуется глубина от 3 до 5 лет);
- Проверка арифметической увязки форм отчетности и аудит контрольных соотношений;
- Очистка отчетности от искажений, связанных с переоценками или изменениями учетной политики.
Этап 2. Предварительная аналитическая обработка
- «Сворачивание» баланса: построение сравнительного агрегированного баланса;
- Устранение влияния инфляционных факторов при длительных горизонтах исследования.
Этап 3. Расчетно-аналитический блок
- Проведение горизонтального и вертикального анализа основных форм;
- Расчет нормативных финансовых коэффициентов по блокам: платежеспособность, финансовая стабильность, деловая активность, доходность;
- Оценка чистого оборотного капитала и потребности в оборотном капитале.
Этап 4. Экспертная интерпретация и факторное моделирование
- Изучение динамики отклонений расчетных коэффициентов от рекомендованных нормативных значений;
- Проведение факторного анализа для выявления источников изменения чистой прибыли и рентабельности;
- Оценка вероятности банкротства с применением комплексных скоринговых методик (модели Альтмана, Таффлера, Чессера, скоринга Сбербанка).
Этап 5. Разработка рекомендаций и формирование заключения
- Подготовка развернутого отчета с графической визуализацией трендов;
- Разработка дорожной карты по оптимизации кредиторской задолженности, реструктуризации кредитного портфеля и высвобождению замороженной ликвидности.
Как применять результаты анализа
Расчет финансово-экономических показателей должен приносить практический смысл, а не оставаться в виде теоретической справки. Профессиональный аудит нацелен на прямую трансформацию полученных выводов в управленческие решения:
1. Оптимизация рабочего капитала
Если аналитика показывает существенный рост финансового цикла, то первоочередной задачей становится пересмотр условий коммерческих контрактов:
- Введение жестких лимитов коммерческого кредитования и дифференцированных условий отсрочки для контрагентов;
- Внедрение факторинговых инструментов для ускорения оборачиваемости дебиторской задолженности;
- Идентификация неликвидных товарных запасов на складах с последующей распродажей для высвобождения ликвидности.
2. Снижение долговой нагрузки и предотвращение кассовых разрывов
В случае превышения коэффициентом финансового рычага критических отметок руководство компании получает четкие рекомендации для:
- Рефинансирования коротких кредитов в долгосрочные заемные линии для выравнивания текущей ликвидности;
- Моратория на привлечение необеспеченных займов;
- Согласования с банками гибких графиков погашения основного долга с учетом сезонности денежных потоков.
3. Повышение эффективности операционной деятельности
Комплексный финансовый анализ предприятия вскрывает слабые звенья цепочки создания стоимости:
- Выделение сегментов и продуктов с отрицательной операционной маржой для пересмотра прайс-листов или снятия с производства;
- Оптимизация постоянных накладных расходов при замедлении темпов роста выручки.
4. Взаимодействие с внешними институтами
Качественный аналитический отчет независимого аудитора выступает надежным официальным аргументом на переговорах с банками для снижения кредитных ставок, снятия залоговых обременений или привлечения капитала.
Заключение
Системный и профессиональный анализ всех аспектов хозяйственной деятельности компании формирует прочную основу для сохранения ее стабильности в любых экономических условиях. Он позволяет менеджменту отойти от интуитивного управления и перейти к риск-ориентированной модели ведения бизнеса, где каждое стратегическое решение подкреплено точными расчетами и проверенными данными.
Привлечение независимой аудиторской компании к диагностике финансового контура гарантирует непредвзятость оценки, строгое соблюдение методологических стандартов и выявление неочевидных внутренних резервов, которые часто остаются незамеченными внутренней финансовой службой. Инвестиции в профессиональную финансовую аналитику окупаются за счет предотвращения штрафных санкций, снижения процентных расходов по кредитам и обеспечения непрерывного роста капитализации компании.
Нужна консультация специалиста?
Звоните +7-3952-43-60-06, +7-950-079-12-65
Или оставьте заявку и мы обязательно вам перезвоним!

Ева Протасова
Финансист